Vyúčtovacia faktúra k prijatej platbe: vzor, odpočet zálohy a účtovanie
· Ondrej Remeselník
V skratke
Vyúčtovacia faktúra sa vystavuje po dodaní tovaru alebo služby, ak odberateľ zaplatil zálohu vopred. Uvádza celú hodnotu dodávky so základom dane a DPH, odpočet zálohy rozpísaný na základ a DPH s odkazom na číslo daňového dokladu k prijatej platbe a dátum platby, zostatok a sumu na úhradu rovnú zostatku. Daňová povinnosť vzniká len z rozdielu, DPH zo zálohy sa odviedla dňom prijatia platby. Lehota na vystavenie je 15 dní od dodania. Príklad: dodávka 3 080 € bez DPH, záloha 1 540 € + 354,20 € DPH, vyúčtovanie 3 080 € + 708,40 € mínus záloha, na úhradu 1 894,20 €. Účtovanie u dodávateľa: záloha 221/324, DPH zo zálohy 324/343, faktúra 311/602 a 311/343, odpočet 324/311 a 343/311, doplatok 221/311. U odberateľa zrkadlovo cez 314, 321 a 343. V Omege sa odpočet zadáva položkou viazanou na daňový doklad k prijatej platbe, nie zápornou položkou. Vzor v PDF je skutočný výstup FaStormu s vymyslenými firmami.
Vyúčtovacia faktúra je faktúra, ktorú dodávateľ vystaví po dodaní tovaru alebo služby, keď mu odberateľ časť ceny zaplatil vopred. Uvádza celú hodnotu dodávky, odpočíta prijatú zálohu a na úhradu ostáva doplatok. Daňová povinnosť z nej vzniká len z rozdielu, lebo DPH zo zálohy sa odviedla už dňom prijatia platby.
Tento článok uzatvára trojicu dokladov pri zálohe. O predfaktúre a o tom, prečo nie je daňovým dokladom, píšeme v článku Predfaktúra, faktúra k prijatej platbe a vyúčtovacia faktúra. Vzor a náležitosti dokladu k zálohe sú v článku Daňový doklad k prijatej platbe. Tu nadväzujeme na ten istý príklad: zákazka 3 080 € bez DPH, záloha 50 % prijatá 24. 9., dodanie 5. 10.
Vzor vyúčtovacej faktúry s odpočtom zálohy
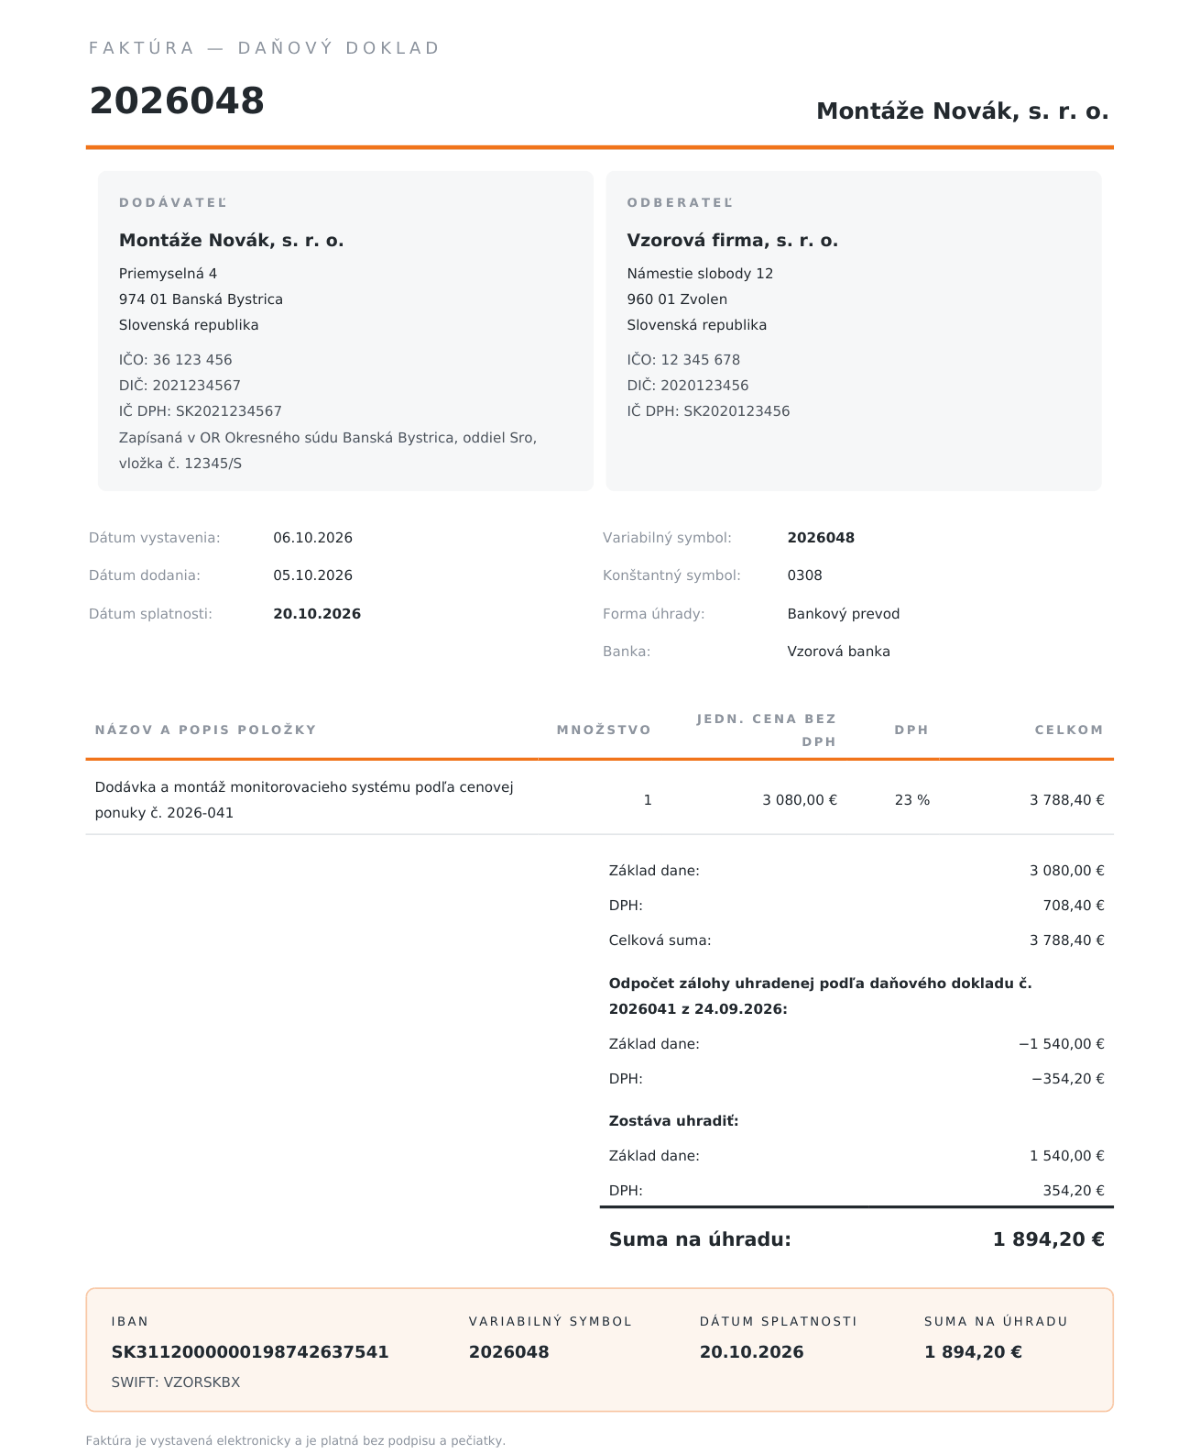
Čo musí vyúčtovacia faktúra obsahovať navyše oproti bežnej faktúre:
- Celú hodnotu dodávky so základom dane, sadzbou a výškou DPH. Z nej vidno, čo sa reálne dodalo. Faktúra len na doplatok túto informáciu stráca.
- Odpočet zálohy rozpísaný na základ dane a DPH zvlášť, s číslom daňového dokladu k prijatej platbe a dátumom prijatia platby. Práve tento odkaz spája doklady pri kontrole.
- Zostatok opäť so základom a DPH. Toto je suma, ktorá vstupuje do priznania k DPH za mesiac dodania, v príklade 1 540 € základ a 354,20 € daň.
- Sumu na úhradu rovnú zostatku, k nej číslo účtu, variabilný symbol a splatnosť.
Dátum dodania je dňom dodania tovaru alebo služby. Lehota na vystavenie je 15 dní od dodania (§ 73 zákona o DPH). Do kontrolného výkazu ide vyúčtovacia faktúra so sumami po odpočte zálohy, doklad k prijatej platbe tam už bol v mesiaci prijatia zálohy.
Účtovanie u dodávateľa
Podvojné účtovníctvo, platiteľ DPH, čísla z príkladu. Prijatá záloha sa účtuje ako záväzok na účte 324, nie ako výnos. Výnos vzniká až dodaním.
| Operácia | MD | D | Suma |
|---|---|---|---|
| Prijatá záloha na účet (24. 9.) | 221 | 324 | 1 894,20 € |
| Daňový doklad k prijatej platbe, DPH zo zálohy | 324 | 343 | 354,20 € |
| Vyúčtovacia faktúra, výnos z dodávky | 311 | 602 | 3 080,00 € |
| Vyúčtovacia faktúra, DPH z celej dodávky | 311 | 343 | 708,40 € |
| Odpočet zálohy, základ | 324 | 311 | 1 540,00 € |
| Odpočet zálohy, DPH | 343 | 311 | 354,20 € |
| Doplatok na účet | 221 | 311 | 1 894,20 € |
Po zaúčtovaní je účet 324 vyrovnaný, pohľadávka 311 vyrovnaná a na účte 343 ostáva 708,40 €, presne DPH z celej zákazky. Z toho 354,20 € sa priznalo za september a 354,20 € za október.
Účtovanie u odberateľa
| Operácia | MD | D | Suma |
|---|---|---|---|
| Zaplatená záloha | 314 | 221 | 1 894,20 € |
| Prijatý doklad k platbe, odpočet DPH zo zálohy | 343 | 314 | 354,20 € |
| Prijatá vyúčtovacia faktúra, náklad alebo majetok | 518 / 042 | 321 | 3 080,00 € |
| Prijatá vyúčtovacia faktúra, DPH z celej dodávky | 343 | 321 | 708,40 € |
| Odpočet zálohy, základ | 321 | 314 | 1 540,00 € |
| Odpočet zálohy, DPH | 321 | 343 | 354,20 € |
| Doplatok z účtu | 321 | 221 | 1 894,20 € |
Nákladový alebo majetkový účet závisí od toho, čo sa dodalo. Pri montáži monitorovacieho systému pôjde spravidla o dlhodobý majetok na účte 042, pri službe o náklad na účte 518. To je otázka na účtovníčku klienta, nie na dodávateľa.
Ako to rieši Omega a iné programy
Účtovné programy majú na tento prípad vlastný mechanizmus. V KROS Omege sa vo vyúčtovacej faktúre použije položka odpočtu zálohy, ktorá sa viaže na vystavený daňový doklad k prijatej platbe, program potom do DPH pustí len rozdiel a účet 324 vyrovná sám. Dôležité je nezadať odpočet ako obyčajnú položku so zápornou sumou, vtedy by sa DPH zo zálohy odviedla dvakrát alebo by chýbala väzba na pôvodný doklad. Presný postup sa medzi verziami líši, preto sa oplatí raz si ho s účtovníčkou prejsť a uložiť ako interný návod.
Tri chyby, ktoré sa opakujú
- Záloha odpočítaná len sumou spolu. Bez rozpisu na základ a DPH nesedí priznanie ani kontrolný výkaz.
- Záloha odpočítaná dvakrát, raz v dodatočnom doklade k platbe a raz vo vyúčtovaní, alebo odpočet vyšší, než bola hodnota dodávky.
- Chýbajúci odkaz na doklad k prijatej platbe. Účtovníčka potom páruje z hlavy a pri kontrole treba dokladovať, ku ktorej zálohe odpočet patrí.
Ako to robí FaStorm
Vzor vyššie je skutočný výstup FaStormu. Pri vyúčtovacej faktúre stačí vybrať, ktorý doklad k prijatej platbe sa odpočítava, a systém doplní odpočet základu aj DPH, odkaz na číslo dokladu a dátum platby. Nedovolí odpočítať zálohu iného odberateľa, tú istú zálohu dvakrát ani viac, než je hodnota faktúry. Do súčtov pre DPH ide len zostatok a banka páruje presne doplatok. Účtovníčka dostane v mesačnom balíku všetky tri doklady pokope.
Otázky k téme
Chcete to vidieť na vlastných dokladoch?
Ukážeme vám FaStorm na dátach vašej kancelárie — nezáväzne a bez dlhých prezentácií.
Ďalšie články
- Daňový doklad k prijatej platbe: vzor, náležitosti a lehota na vystavenie
- Predfaktúra, faktúra k prijatej platbe a vyúčtovacia faktúra: tri doklady, ktoré sa pletú
- FaStorm je v registri finančnej správy. Čo to mení pre účtovnú kanceláriu
- Digitálny poštár: ako si ho vybrať a na čo sa pýtať
- Infraštruktúra pre e-faktúru je hotová. Čo to mení pre účtovnú kanceláriu
- E-faktúra od 1. 1. 2027: čo to znamená pre účtovnú kanceláriu
- Ako dostať doklady od klientov bez naháňania
- Ako zistiť, že k platbe chýba doklad — ešte pred podaním DPH