Daňový doklad k prijatej platbe: vzor, náležitosti a lehota na vystavenie
· Ondrej Remeselník
V skratke
Daňový doklad k prijatej platbe je faktúra, ktorú platiteľ DPH vystaví po prijatí platby pred dodaním tovaru alebo služby, najčastejšie po zaplatení predfaktúry. Daňová povinnosť vzniká dňom prijatia platby (§ 19 ods. 4 zákona o DPH), lehota na vystavenie je 15 dní od prijatia platby alebo koniec kalendárneho mesiaca, v ktorom platba prišla (§ 73). Doklad má všetky náležitosti faktúry podľa § 74: údaje dodávateľa a odberateľa vrátane IČ DPH, poradové číslo, dátum prijatia platby, dátum vystavenia, druh plnenia, základ dane, sadzbu a výšku DPH. Odporúčame označenie „daňový doklad k prijatej platbe", položku „Prijatá záloha zo dňa … k predfaktúre č. …", číslovanie v rade ostrých faktúr a sumu na úhradu 0,00 € bez platobných údajov. Predfaktúra, zálohová, preddavková a proforma faktúra sú ten istý doklad a daňovým dokladom nie sú, ani keď majú rozpísanú DPH. Neplatiteľ DPH doklad k prijatej platbe nevystavuje. Vzor v PDF je na stiahnutie v článku, ide o skutočný výstup FaStormu s vymyslenými firmami.
Daňový doklad k prijatej platbe je faktúra, ktorú platiteľ DPH vystaví vtedy, keď dostane zaplatené skôr, než tovar alebo službu dodá. Najčastejšie ide o zálohu uhradenú podľa predfaktúry. Predfaktúra sama daňovým dokladom nie je. Daňovým dokladom sa stáva až faktúra, ktorú dodávateľ vystaví po tom, čo peniaze reálne prídu na účet.
V tomto článku je vzor takého dokladu na stiahnutie, zoznam náležitostí podľa zákona o DPH, lehota na vystavenie a odpovede na otázky, ktoré pri zálohách padajú najčastejšie. Celý postup od predfaktúry po vyúčtovaciu faktúru je rozpísaný v článku Predfaktúra, faktúra k prijatej platbe a vyúčtovacia faktúra.
Kedy doklad k prijatej platbe vzniká
Platiteľovi DPH vzniká daňová povinnosť dňom prijatia platby, a to zo sumy, ktorú prijal pred dodaním (§ 19 ods. 4 zákona o DPH). K tejto platbe je povinný vystaviť faktúru, ak odberateľom je zdaniteľná osoba alebo právnická osoba (§ 72). Pri zálohe od bežného spotrebiteľa zákon faktúru nevyžaduje, DPH z nej však vzniká rovnako.
Lehota na vystavenie: zákon (§ 73) hovorí o 15 dňoch odo dňa prijatia platby alebo o konci kalendárneho mesiaca, v ktorom platba prišla. Praktické pravidlo je vystaviť doklad hneď, ako sa platba objaví na výpise. Záloha prijatá 24. 9. patrí do priznania k DPH a do kontrolného výkazu za september bez ohľadu na to, kedy sa dodávka uskutoční.
Odberateľ si DPH zo zálohy môže odpočítať v období, v ktorom dodávateľovi vznikla daňová povinnosť, potrebuje však na to tento doklad. Z predfaktúry si odpočet uplatniť nemôže.
Vzor daňového dokladu k prijatej platbe
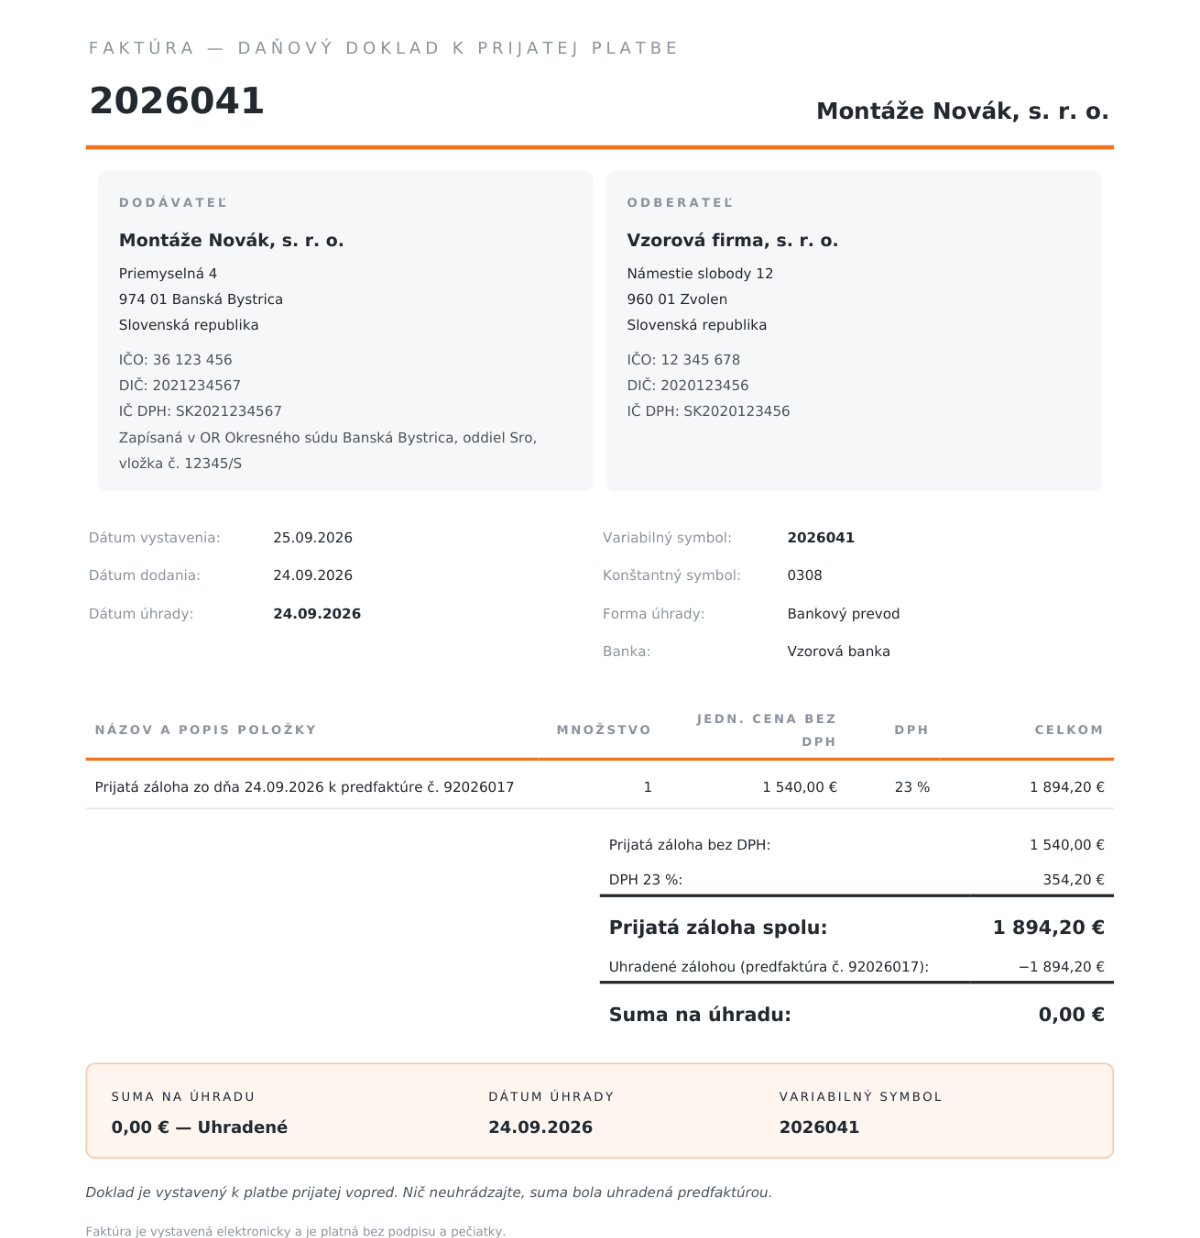
Na vzore si všimnite štyri veci, ktoré ho odlišujú od bežnej faktúry:
- Označenie v hlavičke „daňový doklad k prijatej platbe". Účtovníčka hneď vie, že nejde o vyúčtovanie dodávky.
- Položka v znení „Prijatá záloha zo dňa 24.09.2026 k predfaktúre č. 92026017". Dátum je dňom prijatia platby a číslo predfaktúry umožní párovanie bez hľadania.
- Dátum dodania je dátum prijatia platby. Práve ten určuje zdaňovacie obdobie.
- Suma na úhradu 0,00 € s poznámkou „uhradené" a bez čísla účtu či splatnosti. Klient nemá dôvod zaplatiť druhýkrát.
Náležitosti podľa § 74 zákona o DPH
Doklad k prijatej platbe je faktúra ako každá iná, preto musí mať všetky náležitosti faktúry:
- meno, adresa a IČ DPH dodávateľa,
- meno, adresa a IČ DPH odberateľa, ak mu bolo pridelené,
- poradové číslo faktúry,
- dátum prijatia platby, ak sa líši od dátumu vystavenia,
- dátum vystavenia,
- množstvo a druh tovaru alebo rozsah a druh služby, na ktoré sa záloha vzťahuje,
- základ dane, jednotková cena bez dane a prípadná zľava,
- sadzba dane a výška dane v eurách.
Zákon nepredpisuje slovo „záloha" ani odkaz na predfaktúru. Obe veci však šetria čas pri párovaní a pri kontrole, preto ich odporúčame uvádzať vždy. Rovnako odporúčame doklad číslovať v rade ostrých faktúr, nie v rade predfaktúr. Je to daňový doklad a patrí do knihy vystavených faktúr.
Predfaktúra, zálohová, preddavková, proforma
Všetky štyri názvy označujú ten istý papier: výzvu na úhradu pred dodaním. Pojem „zálohová faktúra s DPH" preto znie ako protirečenie, v praxi však ide o predfaktúru, na ktorej je DPH rozpísaná informatívne, aby klient vedel, koľko má zaplatiť. Na daňovej povahe dokladu to nič nemení. Rozpis DPH na predfaktúre je v poriadku, odpočet z nej však nie.
| Doklad | Daňový doklad | Vzniká DPH | Odpočet u odberateľa | Na úhradu |
|---|---|---|---|---|
| Predfaktúra (zálohová, preddavková, proforma) | nie | nie | nie | záloha |
| Daňový doklad k prijatej platbe | áno | dňom prijatia platby | áno | 0,00 € |
| Vyúčtovacia faktúra po dodaní | áno | dňom dodania, z rozdielu | áno, z rozdielu | doplatok |
Čo ak dodávateľ nie je platiteľ DPH
Neplatiteľovi DPH daňová povinnosť nevzniká, preto daňový doklad k prijatej platbe nevystavuje. Prijatú zálohu potvrdí bežným dokladom, napríklad potvrdením o prijatí platby, a po dodaní vystaví faktúru na celú hodnotu, na ktorej zálohu odpočíta. Pozor na prechod: ak sa neplatiteľ stane platiteľom medzi prijatím zálohy a dodaním, treba to riešiť s účtovníčkou vopred.
Čo nasleduje po dodaní
Doklad k prijatej platbe uzatvára len zálohu. Po dodaní sa vystaví vyúčtovacia faktúra na celú hodnotu dodávky, na ktorej sa prijatá záloha odpočíta so základom aj DPH a s číslom tohto dokladu. Daňová povinnosť z nej je už len z rozdielu. Príklad na číslach aj najčastejšie chyby sú v článku o troch dokladoch pri zálohe.
Ako to robí FaStorm
Vzor vyššie nie je nakreslený v grafickom programe, je to skutočný výstup FaStormu. Po spárovaní platby s predfaktúrou vystaví FaStorm daňový doklad k prijatej platbe sám: s položkou „Prijatá záloha zo dňa…", s dátumom dodania rovným dátumu úhrady, s rozpisom DPH a s nulou na úhradu. Pri vyúčtovacej faktúre potom stačí vybrať, ktorú zálohu odpočítať. Účtovníčka dostane v mesačnom balíku faktúry aj predfaktúry, každé v samostatnej časti súpisu.
Otázky k téme
Chcete to vidieť na vlastných dokladoch?
Ukážeme vám FaStorm na dátach vašej kancelárie — nezáväzne a bez dlhých prezentácií.
Ďalšie články
- Predfaktúra, faktúra k prijatej platbe a vyúčtovacia faktúra: tri doklady, ktoré sa pletú
- FaStorm je v registri finančnej správy. Čo to mení pre účtovnú kanceláriu
- Digitálny poštár: ako si ho vybrať a na čo sa pýtať
- Infraštruktúra pre e-faktúru je hotová. Čo to mení pre účtovnú kanceláriu
- E-faktúra od 1. 1. 2027: čo to znamená pre účtovnú kanceláriu
- Ako dostať doklady od klientov bez naháňania
- Ako zistiť, že k platbe chýba doklad — ešte pred podaním DPH